金融是国民经济的血脉,科技是金融重点服务的对象。
省委十二届十二次全会明确提出,要加强金融创新,打响科创金融品牌,加快构建覆盖企业全生命周期的多元化金融服务体系。
“全会传递出强烈信号,省委以这么大力度支持科技创新,支持企业创新发展,并围绕企业全生命周期系统布局金融服务保障,这让我们倍感温暖,也更有底气。”武汉敏声新技术有限公司董事长孙成亮深有感触。他告诉湖北日报全媒记者,科技型企业普遍具有轻资产、高投入、知识密集等特点,其成长壮大离不开种子基金、便捷信贷、上市服务等多层次金融工具的接力护航。
企业贷款看“专利”不看“砖头”
投贷联动让企业跨越“死亡谷”
一颗芝麻粒大小的器件,一台5G手机要装70多颗。它叫射频滤波器,是手机的“信号守门员”,在嘈杂的信号“食堂”里只捕捉你需要的那一个声音。这项技术,过去长期被美国垄断。
在光谷,武汉敏声新技术有限公司正在打破这个局面。2019年,孙成亮联合14名专家创立这家企业,矢志攻克高端射频芯片“卡脖子”难题。截至2026年,累计出货滤波器超8亿颗,产品打入手机、物联网、卫星通信等高端领域。未来,光谷生产基地满产后年产值预计达25亿元,产能有望成为亚洲第一。
然而,故事的开头远没有这般顺遂。
创业初期的敏声公司,手握核心技术,却苦于“有技无资”。“光谷科技企业云集,很多从学校孵化、团队研发起步,对资金如饥似渴。”孙成亮说。科技型企业轻资产、高投入、知识密集,创业初期能拿到基金投资是奢侈的,更多只能依靠小额信贷。信贷是否便捷,既影响信心,更直接决定企业能否跨越“死亡谷”。传统银行看抵押物、看利润表,这家企业当时一样都拿不出来。
当经济形态从重资产向知识化跃迁时,企业核心资产从机器设备变成了专利和人才。“银行过去看重的是砖头和瓦块,我们做芯片的只有专利和脑子。”孙成亮说,“省委全会提出加强金融创新,真是点到了关键。”
“这要求我们必须彻底转变服务模式。”建行湖北省分行党委书记、行长江文波表示。这一轮金融创新,是“投、贷、证、险、担”全业态的系统性重构,旨在为科技企业量身定制从实验室到产业化的全周期服务方案。
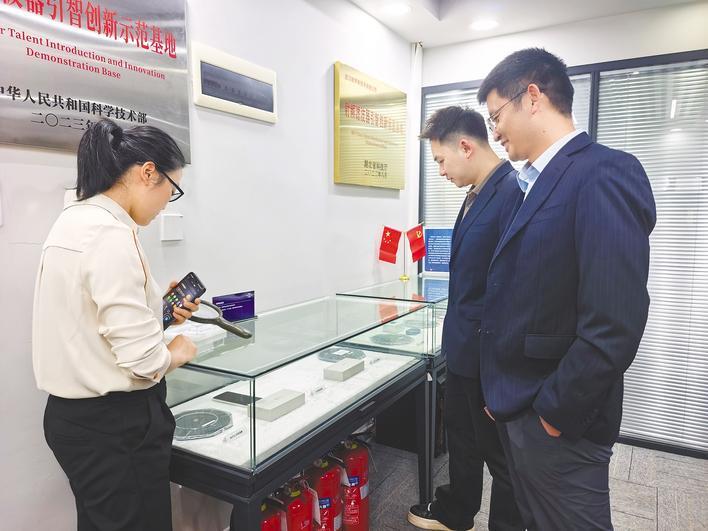
建行光谷分行客户经理走访企业。
2022年3月,建行光谷自贸区分行打破常规,联合建信金融资产投资有限公司对敏声公司给予0.3亿元股权投资,同步配套信用贷款。一套“投贷联动”的组合拳,把企业从困境中拽了出来。此后几年,敏声公司累计拿到股权融资约12亿元,全部砸向研发和人才引进。
2026年一季度,研发攻坚叠加产能扩张,企业流动资金再度吃紧。建行再次出手,运用“技术流”评价模型精准画像,不看报表看技术,派驻审批人走进实验室,两天完成审批,2月、3月接连放款合计2000万元,助力企业扩大生产。
全生命周期科技金融创新
适配新质生产力发展需求
敏声公司的故事引发追问:金融该如何创新,以适配新质生产力发展需求?
光谷,42所高校、56个科研院所、30多万专业技术人员、80多万在校大学生,在营企业超15万户,创新密度全国少有。这里不缺智力、不缺技术、不缺创业勇气,缺的是一套能读懂技术、陪伴成长、分担风险的金融体系。
金融跟不上,智力优势就转化不成产业优势。
全会提出打造武汉区域科技创新中心,强调加强金融创新,核心正是把技术价值转化为可投资、可定价、可退出的资本价值,让金融资源愿意为技术“买单”。
“金融创新不能搞‘一刀切’,必须深度嵌入科技企业的生长周期。”江文波介绍,建行湖北省分行近年来搭建了覆盖省、市、特色支行三级的科创金融服务体系,其核心逻辑就是针对不同生命周期,匹配不同的金融产品。
在产品创新上,面对科技型企业“轻资产、重智力、长周期、慢回报”的特点,建行首创“技术流”“星光STAR”“投资流”等科创评价工具,实现“不看砖头看专利”。针对不同生命周期企业,形成覆盖“初创—成长—成熟”全周期的产品矩阵:“善新贷”“善科贷”服务初创小微企业;“科技转化贷”“科技研发贷”支持成长期技术攻关;供应链融资、并购贷款、股票回购增持贷款助力成熟期龙头延伸产业链。
全会强调,深化“一链一金融”服务模式,鼓励科技金融创新产品与服务在鄂先行先试。建行湖北省分行将进一步发展“股贷债保租”全链条金融服务,围绕产业链大中小企业融资,并将链主企业信用延伸至链条上的供应链企业。
建行光谷分行科创企业金融服务中心副总经理骆三说:“以前是‘看账本放贷’,现在是‘看技术画像’。科技金融不能坐在柜台后面等抵押物,得跑到实验室、产线上去看技术值不值钱。”目前,建行湖北省分行科技贷款余额近2300亿元,较年初新增365亿元,增速19%。
“我们当初选择在光谷创业,就是看中这里的创新环境。如果没有建行的金融创新,我们可能还在实验室里慢慢磨。”孙成亮说。
技术“贷”来资金 企业闯过难关
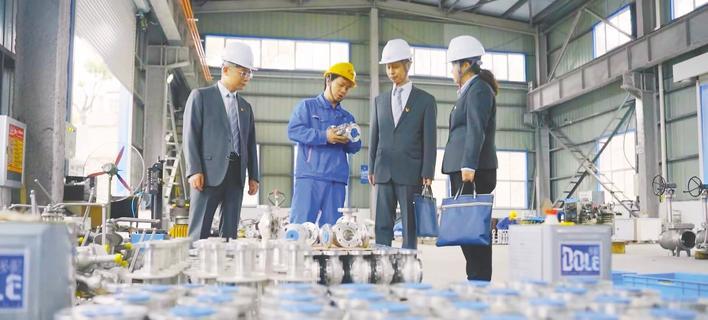
农行客户经理走访企业。
“省委十二届十二次全会强调,实施‘科技金融+’行动,这意味着企业今后融资更容易了。”9月9日,武汉松冷科技的实验室里,负责人孙立军语气里带着几分欢喜。
松冷科技深耕医药冷链温控领域多年,自主研发的精准温控技术打破国外技术垄断。企业凭借这一核心技术和全程可视化追溯系统,服务于多家头部药企和疾控机构。
然而,就在2022年末企业计划扩大服务网络、升级温控设备的关键期,资金缺口一下子摆在面前。这家手握50多项专利的硬科技企业,因固定资产少、营收规模有限、缺乏足额抵押物,难以获得信贷支持。
“我们最大的资产就是核心技术,但传统授信模型很难识别这些技术的价值。”孙立军表示。尽管近年来政府部门和金融机构推出不少增信改革,但在实践中银行对初创期高科技企业“看不懂、不敢贷、不愿贷”的现象,仍然不同程度存在,这恰恰表明金融创新需要常态化。
松冷科技的融资困局在农行武汉自贸区分行2023年年初的一次主动走访中得到解决。了解到企业困境后,团队没有简单说“做不了”,而是将温控技术壁垒等“技术流”要素纳入授信核心考量。最终,在无需任何抵押的情况下,分行以纯信用方式为企业提供1000万元流动资金贷款,帮助企业渡过难关。
为了帮助客户经理看清楚更多科技企业,今年5月,农行湖北省分行单设科技金融中心,组建核心赛道专家库,深度研判赛道前景、技术壁垒,产出“产业图谱+客群白名单+授用信及定价策略+尽调模板”四位一体作业指导书。
像松冷科技这样扎根园区、深耕技术的高新技术企业,湖北还有3.5万家。“我们将利用技术流、产业图谱,为这些企业提供轻资产、宽信用、便利化的信贷支持。”农行湖北省分行科技金融中心总经理程顺琴说,“全会同时鼓励科技金融创新产品与服务在鄂先行先试,这让我们向总行争取政策更有底气。”
服务机制的创新,让更多科创企业凭借“技术资产”就能获得融资授信,银行也进一步主动走进实验室、深入产业链一线,“早发现、早对接、早服务”。截至8月末,农行湖北省分行科技型企业贷款比年初增长250亿元,服务科创企业近7000户。
助企价值贷:减碳越多 贷款越容易
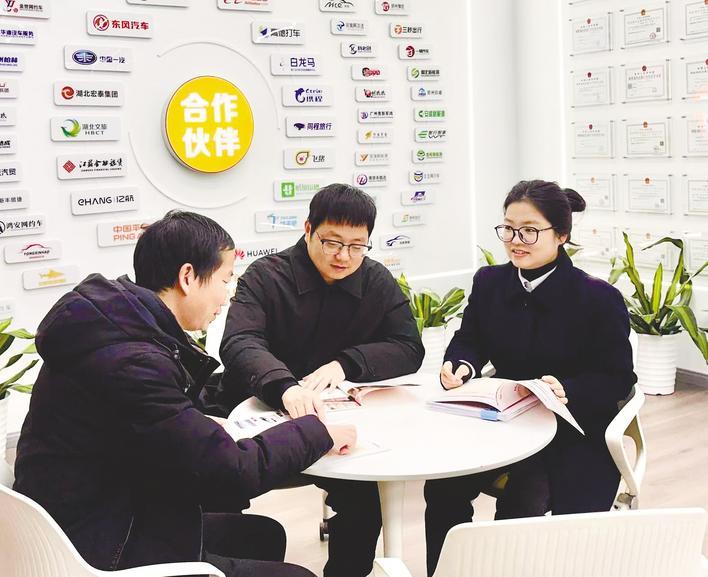
武汉农商银行客户经理走访企业。
初秋的武汉,暑气渐退,街巷里车流不息。一辆辆挂着绿牌的网约车穿行三镇,这里面,有不少车辆属于湖北聚优司服信息科技有限公司。
可今年年初,这家服务市民出行的企业,却遇到了资金难题。
“资金链一紧,什么都跟着紧。”企业负责人杜玲方说。可要贷款,难题却摆在眼前:公司最值钱的家当,就是那些在路上跑的新能源车,固定资产不多;光靠交易流水去申请贷款,额度也远远不够。
企业着急,武汉农商银行客户经理宋珊也着急。今年1月,她从该企业抱着其企业资料回去,一页页翻,一笔笔算,忽然眼前一亮。企业自主研发的智能调度系统,还有那套碳减排管理技术,在行业里都是拿得出手的硬货。“智能调度系统、碳减排管理,这不都是绿色加分项吗?”她赶紧对照“助企价值贷”清单,帮企业一项项整理材料。
“助企价值贷”是武汉农商银行依托湖北省中小企业商业价值信用评价指标体系,专为中小微企业打造的专项授信产品。评价体系综合考量企业经济基础、技术实力、社会价值、创新能力、品牌价值等维度,并按指标赋予差异化权重。该产品无需抵押、无需担保。像聚优司服这类具备绿色技术实力、碳减排效益突出的企业,很快就获得较高综合评分,授信额度高达500万元。
不到一周,贷款就到账。
“万万没想到,不靠抵押,也能拿到贷款!”杜玲方语气里满是感慨,“这可真解了我们的燃眉之急。”
资金一到手,企业立刻新增一批新能源车,把服务范围向新城区延伸。杜玲方介绍,目前在汉运营新能源网约车数千台,全面覆盖武汉三镇所有城区,每日为市民提供上万次出行服务。平台依托自主研发的智能调度系统,结合实时路况、订单热力动态调配车辆,有效降低车辆空驶率;配套碳减排管理技术,能精准测算车辆能耗与减排成效。
“我注意到省委全会提出要加强金融创新,这对绿色企业来说,是一个积极有利的信号。”杜玲方说。
宋珊的感受更直接:“金融越创新,我们客户经理手里的工具就越多,就越有办法去解决科技企业、绿色企业发展中遇到的资金困境。”
编辑:曾昱
审核:徐金格 终审:王婷